Les outils de budget annuel aident à rassembler les revenus, les dépenses et les échéances dans un même suivi. Un tableau ou une application peut rendre les décisions plus claires, à condition que les informations enregistrées soient fiables et régulièrement mises à jour.
Il n’existe pas d’outil idéal pour tout le monde. Certains sont gratuits, d’autres proposent des fonctions payantes ou un abonnement. Ce guide présente les usages à comparer et les habitudes utiles, sans promettre un montant d’économie ni confondre un essai gratuit avec un service durablement gratuit.
Pourquoi utiliser un outil pour son budget annuel ?
Un suivi sur l’année complète la vue mensuelle. Il permet de repérer les dépenses qui ne reviennent pas chaque mois et de préparer des projets comme les vacances ou Noël. Il doit rester lié à ce qui se passe réellement sur vos comptes.
Accéder plus facilement aux informations
Un service en ligne peut permettre de consulter son budget depuis plusieurs appareils. L’accès dépend du service, du compte utilisé et de la connexion. Un tableur enregistré sur ordinateur reste une autre solution lorsque vous préférez conserver un fichier local.
Commencer sans outil trop complexe
Vous n’avez pas besoin de connaître toutes les fonctions d’un logiciel pour noter vos recettes et vos dépenses. Les aides et tutoriels peuvent faciliter les premiers pas, mais prenez le temps de vérifier les calculs. Une interface présentée comme intuitive ne convient pas forcément à chaque utilisateur.
Adapter les catégories
Logement, alimentation, transport, santé, loisirs et fêtes peuvent constituer une première base. Ajustez les catégories à votre foyer. Trop de rubriques rendent parfois le suivi difficile ; trop peu peuvent masquer les dépenses que vous souhaitez comprendre.
Observer l’évolution du budget
Des rapports ou graphiques, lorsqu’ils sont disponibles, peuvent montrer les variations d’un mois à l’autre. Ils servent à poser des questions et à ajuster les prévisions, sans prouver à eux seuls qu’une dépense est excessive ou qu’une économie sera possible.
Le principal avantage reste la visibilité. L’outil ne crée pas de ressources supplémentaires, mais il peut aider à mieux utiliser les informations dont vous disposez.
Choisir une solution selon ses besoins
Préciser ce que vous voulez suivre
Souhaitez-vous noter les achats quotidiens, préparer une dépense annuelle, suivre des remboursements ou organiser un budget commun ? Définissez d’abord cet objectif. Un outil de répartition des dépenses entre amis ne remplace pas nécessairement un budget annuel complet.
Comparer les options et les coûts
Examinez les fonctions réellement incluses : catégories, prévisions, graphiques, importation de données ou synchronisation bancaire. Vérifiez si elles appartiennent à l’offre gratuite, à un essai limité ou à un abonnement. Consultez le tarif actuel et les conditions de renouvellement avant de vous engager.
Tester la prise en main
Essayez de saisir quelques opérations et de retrouver leur total. Regardez aussi si vous pouvez corriger une erreur et exporter vos données. Un outil que vous comprenez et utiliserez régulièrement peut être plus utile qu’un logiciel très complet que vous abandonnez.
Évaluer les fonctions complémentaires
Rappels d’échéance, partage avec un proche ou accès mobile peuvent être pratiques. Vérifiez toutefois que le partage ne donne pas accès à des informations que vous souhaitez garder privées. Séparez les comptes personnels d’une activité professionnelle lorsque les usages l’exigent.
Lire les avis avec recul
Les retours d’autres utilisateurs peuvent révéler des difficultés de navigation ou de synchronisation. Ils ne remplacent pas la documentation du service et peuvent concerner une ancienne version. Comparez plusieurs retours, puis vérifiez les points importants vous-même.
Choisissez une solution suffisamment souple pour vos besoins futurs, sans payer dès le départ des options dont vous n’avez pas l’usage.
Bien utiliser son outil au quotidien
Découvrir les fonctions utiles
Consultez l’aide pour comprendre les catégories, les totaux et les éventuelles alertes. Il n’est pas nécessaire d’activer toutes les fonctions : concentrez-vous sur celles qui rendent votre suivi plus fiable.
Définir des objectifs réalistes
Préparer une dépense, réduire un solde dû ou mettre une somme de côté peut donner une direction au tableau. Adaptez ces objectifs aux revenus disponibles et aux besoins essentiels. Une prévision reste une hypothèse à revoir si votre situation change.
Actualiser les entrées
Enregistrez les revenus reçus, les achats effectués et les échéances à venir. Distinguez clairement le prévu du réalisé. Un paiement différé ne doit pas disparaître du suivi sous prétexte qu’il n’a pas encore été débité.
Relire les rapports
Prenez régulièrement un moment pour comparer les montants prévus et les dépenses réelles. Cherchez la cause des écarts : facture annuelle oubliée, changement de prix, achat ponctuel ou erreur de saisie. Ajustez ensuite le budget plutôt que de vous fier uniquement à la forme d’un graphique.
Réfléchir avant de connecter ses comptes
Une synchronisation peut réduire la saisie manuelle, mais sa disponibilité dépend de l’outil, du pays et de la banque. Vérifiez le prestataire, les autorisations demandées et les conditions de confidentialité. N’envoyez jamais de codes bancaires à une personne qui vous contacte pour proposer une aide. La saisie manuelle reste possible avec de nombreux outils.
Échanger sans exposer ses données
Une communauté d’utilisateurs peut donner des idées d’organisation. Ne publiez pas de relevés, d’identifiants ou de détails financiers personnels dans un forum. Les expériences partagées ne sont ni une garantie de résultat ni un conseil adapté à votre situation.
Quelques outils et les usages à comparer
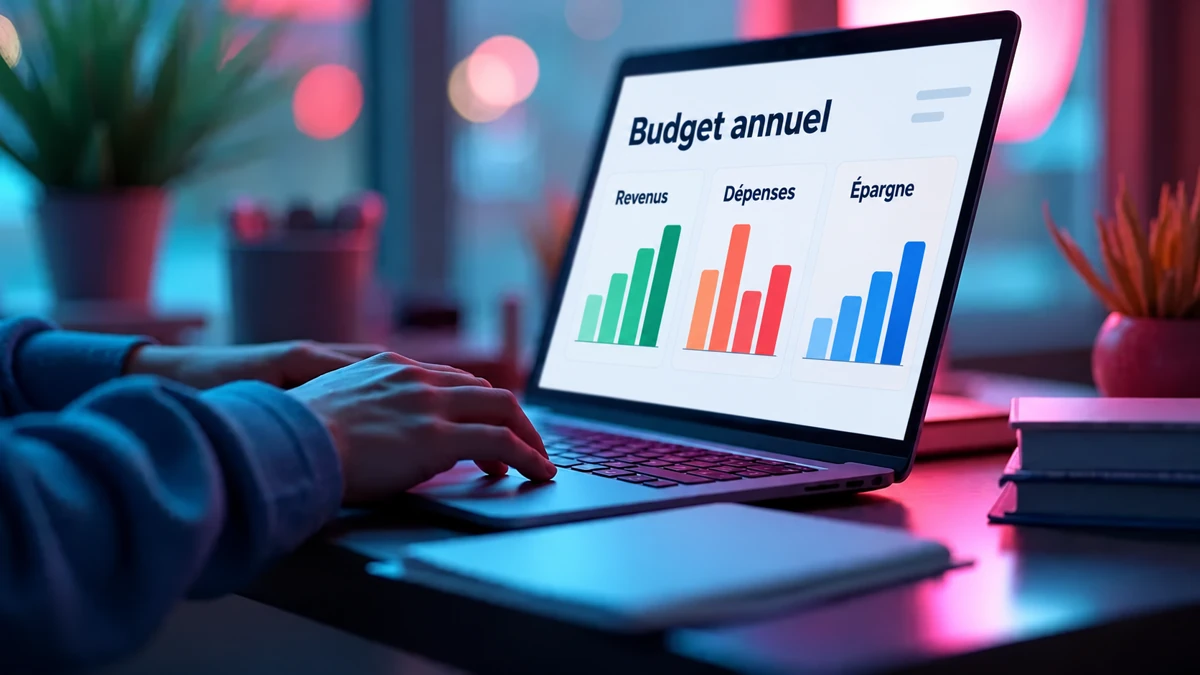
Les exemples suivants couvrent plusieurs besoins. Ils ne constituent pas un classement et ne sont pas tous entièrement gratuits. Consultez les pages des éditeurs pour les offres et les fonctions disponibles au moment de votre choix. Les images de cet article illustrent des postes de travail et des graphiques ; elles ne sont pas des captures certifiées de ces services.
Un tableur local pour classer revenus et dépenses
LibreOffice Calc permet de construire un tableau personnalisé sur ordinateur. Vous pouvez répartir les dépenses par catégorie et créer des calculs ou des graphiques. Cette solution gratuite demande de préparer la structure et de maintenir le fichier à jour.
Une feuille partagée pour préparer l’année
Google Sheets permet de créer des feuilles avec un compte Google. Vous pouvez y distinguer dépenses fixes, variables et projets annuels, puis partager le document avec les personnes choisies. Les offres et fonctions complémentaires ne sont pas toutes gratuites ; vérifiez les droits d’accès au document.
Une application de planification budgétaire
YNAB propose une méthode de planification et des outils de suivi sur abonnement après l’essai applicable. L’importation bancaire dépend des établissements pris en charge. Vérifiez la compatibilité avec votre banque, les langues disponibles et le coût avant de choisir cet outil ; ne le considérez pas comme une application gratuite sans limite.
Le suivi des achats courants
Pilote Dépenses, présenté par le portail Mes questions d’argent, est une application gratuite, anonyme et confidentielle pour suivre les achats du quotidien et le montant encore disponible. Elle peut compléter une vue annuelle, sans qu’il soit nécessaire de lui attribuer des fonctions de reporting ou de connexion bancaire non annoncées.
Un suivi mobile avec différentes formules
Spendee propose plusieurs offres pour enregistrer et consulter ses finances. Certaines fonctions, dont la connexion bancaire, dépendent de la formule choisie. Comparez l’offre de base, les fonctions payantes et les conditions de partage selon l’usage recherché.
La répartition des dépenses entre plusieurs personnes
Splitwise sert notamment à suivre les dépenses partagées entre proches, colocataires ou voyageurs. Des fonctions supplémentaires sont proposées avec Pro. Cet usage peut aider à savoir qui a payé quoi, mais ne remplace pas automatiquement le suivi des revenus et de toutes les charges d’un foyer.
Cinq situations pour comprendre l’intérêt d’un budget annuel
Les situations ci-dessous sont des exemples fictifs pour illustrer une méthode. Elles ne constituent pas des témoignages ni des résultats mesurés, et aucun pourcentage d’économie ne peut en être déduit.
Un foyer dont les dépenses dépassent les revenus
Une famille rassemble les achats d’alimentation, le logement, les transports et les loisirs. En relisant les dépenses chaque semaine, elle repère les postes ajustables, comme certains repas pris à l’extérieur. L’intérêt du tableau est de rendre les choix visibles ; l’économie possible dépend de la situation réelle.
Une petite boutique qui prépare ses charges
Une commerçante répartit les dépenses prévues entre stock, fonctionnement et communication. Le tableau aide à anticiper les besoins de trésorerie et à comparer les prévisions aux montants réels. Il ne garantit pas une hausse de marge et ne remplace pas les obligations comptables de l’activité.
Un étudiant qui prépare une dépense future
Un étudiant distingue le logement, l’alimentation, les livres et les autres achats. Il examine ensuite si une somme peut être réservée à un projet, comme un voyage. Ce projet reste secondaire par rapport aux dépenses essentielles et peut être reporté si le budget ne le permet pas.
Une association qui suit ses ressources
Une association sépare les dons reçus, les charges et les dépenses de ses activités. Une vue annuelle aide à anticiper les périodes où les ressources sont plus faibles. Elle ne prouve pas une amélioration chiffrée de l’efficacité et doit respecter les règles de gestion applicables à l’association.
Une famille confrontée à une baisse de revenus
Le foyer revoit les priorités et les dépenses facultatives, puis examine ses charges récurrentes. Selon ses moyens, il peut chercher à reconstruire progressivement une marge. Si le budget reste insuffisant malgré ces ajustements, un accompagnement est plus utile que des objectifs d’épargne irréalistes.
Les erreurs fréquentes à éviter
Laisser les données devenir obsolètes
Un tableau non mis à jour peut donner une image trompeuse de l’argent disponible. Prévoyez une fréquence de vérification qui vous convient et rapprochez les chiffres des opérations réelles.
Négliger les catégories
Sans classement, les écarts sont plus difficiles à comprendre. Évitez aussi de tout ranger dans une rubrique « Divers » qui devient trop importante pour être utile.
Choisir une solution inadaptée
Un logiciel trop complexe ou qui ne couvre pas le besoin principal peut décourager le suivi. Reprenez vos critères : facilité d’usage, coût, confidentialité, export et fonctions réellement nécessaires.
Oublier l’objectif
Un tableau peut devenir une simple accumulation de chiffres. Donnez-lui une fonction concrète, comme anticiper une facture annuelle ou préparer le budget de Noël au fil de l’année.
Sous-estimer les dépenses irrégulières
Les charges annuelles connues doivent être prévues ; elles ne sont pas des imprévus. Si vos moyens le permettent, gardez également une marge pour les dépenses inattendues. Ne comptez pas une même somme à la fois comme épargne disponible et comme montant déjà affecté à une facture.
Se concentrer seulement sur les coupes
Réduire des dépenses facultatives peut aider, mais les besoins essentiels ne doivent pas être sacrifiés. Vous pouvez aussi examiner les ressources et les aides auxquelles vous pourriez avoir droit. N’intégrez pas un revenu supplémentaire hypothétique comme s’il était garanti.
Ne pas relire le bilan
Réexaminez régulièrement les résultats et les objectifs. Les graphiques n’effacent ni une erreur de saisie ni un changement de situation. Ajuster une prévision est une utilisation normale du budget, pas un échec.
Un suivi utile vaut mieux qu’une promesse d’économie
Tableur, application mobile ou service partagé : l’outil doit vous aider à comprendre les revenus, les dépenses et les engagements à venir. Les fonctions disponibles comptent moins que la fiabilité des informations et la régularité du suivi.
Commencez avec une structure simple, vérifiez les coûts et la confidentialité, puis adaptez les rubriques à votre vie. Les exemples illustrent des façons de s’organiser ; ils ne garantissent ni économies, ni rendement, ni amélioration automatique de la situation financière.
Questions fréquentes sur les outils de budget
Quels sont les avantages d’un outil de budget annuel ?
Il peut réunir revenus, dépenses et échéances, faciliter les comparaisons entre prévisions et réalité et rendre les dépenses irrégulières plus visibles. Son utilité dépend de la qualité des données et des fonctions disponibles.
Faut-il des connaissances avancées pour commencer ?
Non, un tableau simple peut suffire. Prenez toutefois le temps de comprendre les catégories et les calculs, puis utilisez l’aide de l’éditeur lorsque vous ajoutez des fonctions plus complexes.
Comment éviter les erreurs courantes ?
Actualisez les opérations, vérifiez les totaux, classez les dépenses et distinguez les montants prévus des paiements réels. Relisez régulièrement le budget au lieu de vous fier uniquement aux graphiques.
Ces outils permettent-ils d’économiser ?
Ils peuvent aider à identifier des dépenses ajustables et à préparer un objectif. Ils ne créent pas de ressources et ne garantissent aucun montant d’économie ; les possibilités dépendent de chaque situation.
Peut-on consulter des rapports ou des graphiques ?
Certains outils proposent des rapports intégrés ; un tableur permet aussi d’en construire. Vérifiez les fonctions de l’offre choisie et rappelez-vous qu’un graphique dépend des données saisies.
Quels outils peut-on comparer pour un budget personnel ?
Vous pouvez examiner Calc, Google Sheets, Pilote Dépenses, YNAB ou Spendee selon vos besoins. Splitwise répond surtout au partage de dépenses. Les fonctions et les coûts diffèrent : toutes ces solutions ne sont pas entièrement gratuites.